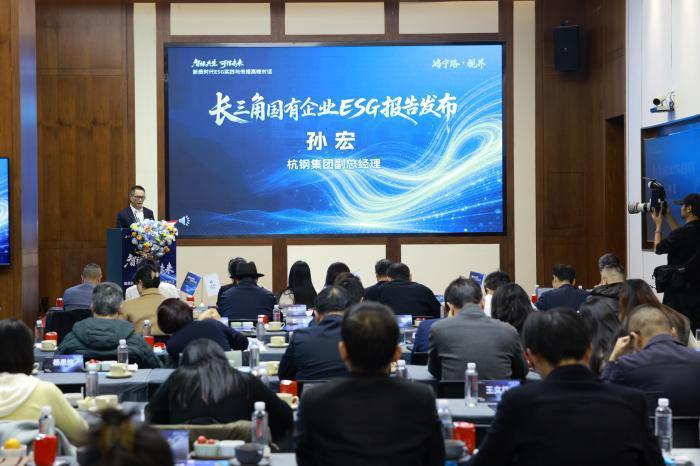
11月20日,新质时代ESG实践与传播高峰对话在浙江杭州举办,会上发布《长三角国有企业ESG信息披露研究报告》。报告指出,长三角国有企业ESG信息披露正从“合规披露”转向“治理嵌入”,从“报告文本”转向“数据链条”,评价重点也从“有没有写”转向“可不可信、可不可追、可不可用”。
ESG被视作可审计的治理语言
杭钢集团副总经理孙宏在活动上表示,对国企而言,ESG不是营销工具,而是把经济责任、政治责任、社会责任翻译成可量化、可审计、可比较的治理语言。
报告描绘的整体图景并非一条整齐的“进度条”。长三角国企在ESG推进中因地制宜,形成多条各具特色的实践路径,四地分别在上市平台、梯度试点、价值核算和考核内嵌上展开探索。
上海、浙江、江苏、安徽路径分化
上海呈现“上市国企+涉外企业双线”的高基线模式。数据显示,2025年上海上市公司独立发布ESG相关报告的比例为61.2%,其中上市国有企业披露率达到94.9%,上市非国有企业为48.8%。
浙江探索“省属引领+地市试点”的梯度推进模式。以115家国企为样本的研究显示,浙江省属企业ESG信息披露规模居前,宁波市属企业表现突出。该省还以团体标准为编制框架,为市属和中小国企提供可操作的规范支撑。
江苏形成“省属穿透+价值核算”的强组织模式。该省发布的ESG价值核算报告,尝试把无形的ESG表现转化为可衡量的发展价值。
安徽走出“蓝皮书驱动+考核内嵌”的成长积累路径。安徽省国资委连续编制发布社会责任(ESG)蓝皮书,2025版案例篇收录多个省属企业案例,呈现服务地方发展、科技创新引领等实践。
各地国企在披露中的叙事重心也有差异。上海更关注治理现代化、气候风险和供应链,浙江则更突出乡村振兴、山海协作和民生服务。
差异源于市场、监管与使命叠加
报告认为,同处长三角却走出不同路径,与多重因素有关。上市平台越集中,市场规则对ESG信息披露的托底作用越明显;出资人监管抓手越明确,披露工作的组织性、主动性越强;各地国企结合自身承担的发展使命,在披露内容上各有侧重。
从制度底座看,ESG信息披露不是单纯的市场行为,而是出资人监管、资本市场规则与公共政策使命共同作用的结果。随着国内相关规则体系不断完善,国企披露ESG信息已超出合规范畴,成为履行经济、政治、社会责任的制度化表达。
AI只能辅助,披露须进入管理闭环
人工智能浪潮正在重塑ESG理念落地和传播方式。报告认为,AI能帮助企业“算得更准、写得更快”,但只能作为辅助工具,不能替代企业主体责任、人工校验和第三方鉴证。
报告指出,下一阶段的“胜负手”不在“是否披露”,而在“披露能否进入投资、采购、风控与考核闭环”,以及AI的使用能否被有效治理。监管审查方式也正从“看报告文本”转向“查数据链条”,“可核验”正在成为对国企ESG信息披露的新硬约束。
对此,报告建议,以统一口径夯实数据底座,以第三方鉴证提升披露可信度,以考核和董事会机制推动治理嵌入,以区域互认降低跨省核算成本,以“披露—评价—融资—治理”闭环让ESG真正进入企业管理。
此次活动由中新社国际传播集团、中国投资协会、浙江工商大学、浙商总会指导,中新社国际传播集团浙江分公司、浙商总会新媒体专业委员会、中国投资协会高新技术投资专业委员会主办,江苏银行杭州分行、浙江工商大学战略企业家学院承办,浙江省青年企业家协会、浙江省科技型企业家联合会、微链协办。